

NielsenIQ 2027年消費科技趨勢 報告解讀系列
[中篇] 無差異中端的塌陷
合理化消費逼出的品牌分化
上一篇我們說到,消費者開始破解商家的定價遊戲——他們在三層定價裡不再乖乖選中間,而是要嘛往下走,選最便宜的夠用款;要嘛往上跳,趁促銷直奔高階款。中間層被跳過了。
如果你是品牌經營者,這件事細想一下會後背發涼。
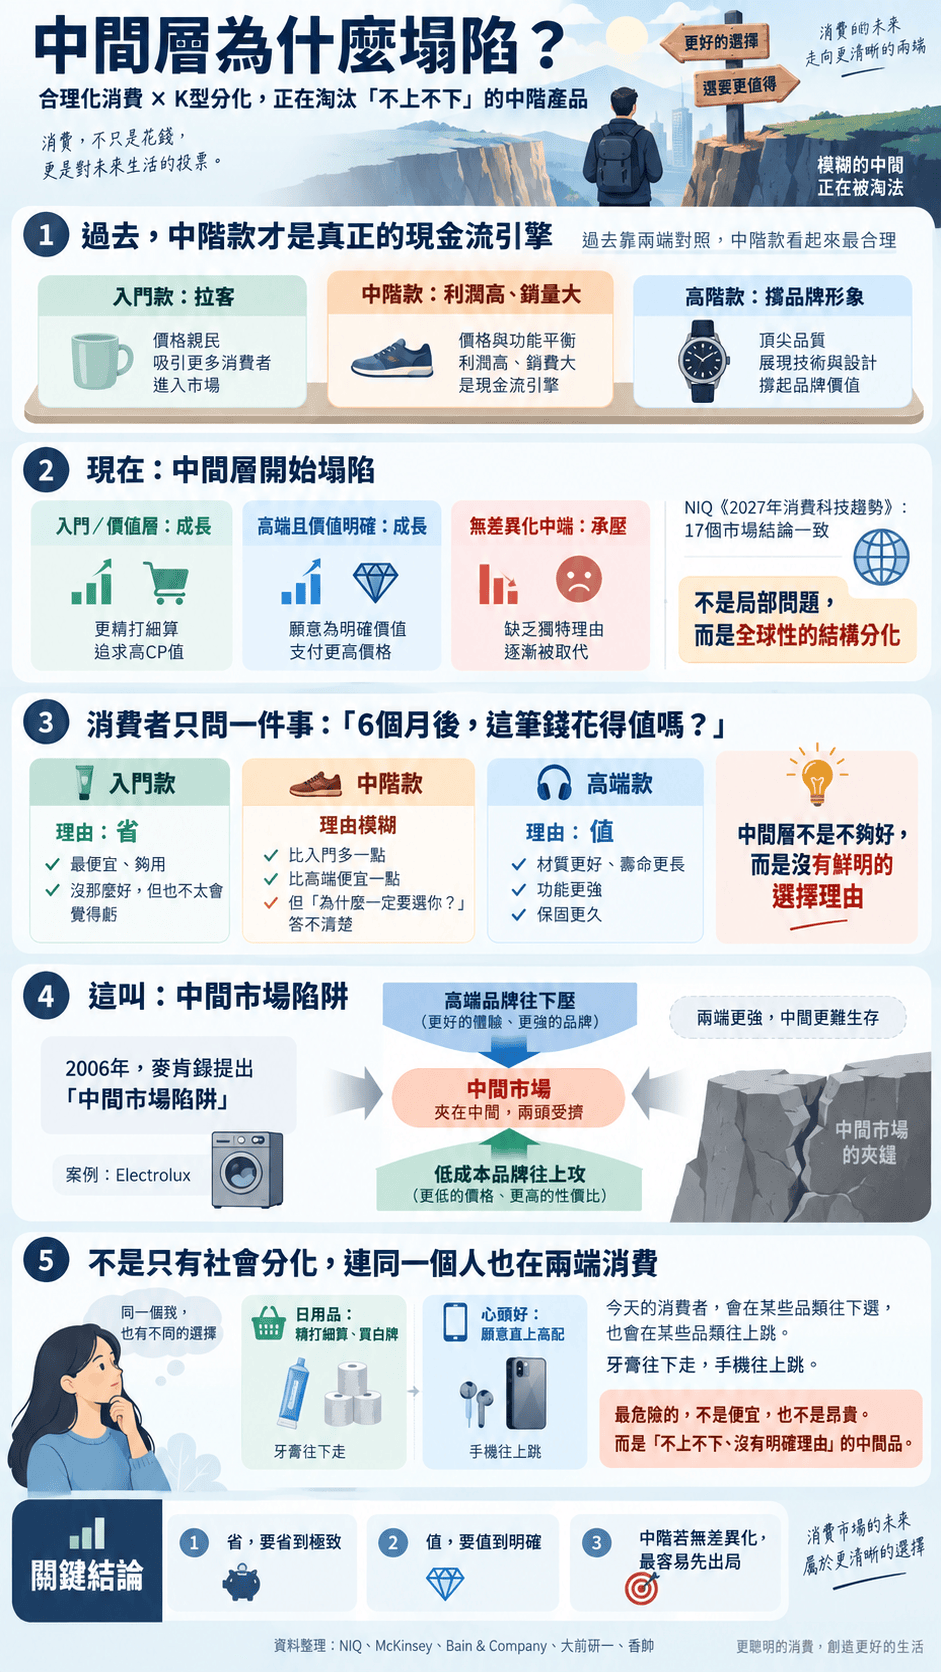
你設計了三層產品線:入門款負責拉客,高階款負責撐品牌形象,中階款才是你真正想賣的——利潤最豐厚、銷量最大、整條產品線的現金流引擎。這套邏輯運行了幾十年,效果穩定。然後突然有一天,你的顧客開始系統性地跳過你的現金流引擎。
更讓人不安的是,這不是個案。NIQ在《2027年消費科技趨勢》報告裡講得很直白:入門級和價值層市場在增長,高端有明確價值的產品也在增長,但「無差異化的中端市場」面臨壓力。報告調研了17個市場,從巴西到日本,從中國到德國,結論一致。
中間層在塌陷。而且這不是局部現象,是全球性的結構分化。
中間層為什麼塌陷?不是因為它不夠好。
一款中階產品,通常用料不差、功能齊全、設計也過得去。放在五年前,它是大多數人的預設選擇——「不上不下,剛剛好」。但合理化消費改變了「剛剛好」的定義。
合理化消費者買東西之前會問一個問題:「六個月後,我會覺得這筆錢花得值嗎?」這個問題像一把尺,量完之後,中間層的處境就尷尬了。
入門款能回答這個問題。它說:「我是最便宜的夠用款。你花最少的錢,得到最基本的功能。半年後你不會覺得值,但你也不會覺得虧——因為你本來就沒花多少。」這個答案不漂亮,但邏輯自洽。省,就是它的理由。
高端款也能回答這個問題。它說:「你多花的每一塊錢,我都能告訴你值在哪裡。更好的材質、更長的壽命、更強的功能、更久的保固。半年後你每天在用,你會覺得值。」這個答案很硬。值,就是它的理由。
中間層呢?它比入門款貴,所以不能說「我最便宜」。它比高端款弱,所以不能說「我最好」。它能說什麼?「我比入門款多幾個功能,比高端款便宜一點。」
在過去,這句話夠用。因為誘餌效應在幫它——入門款和高階款是兩個對照組,兩端夾擊,把消費者推向中間。中間層不需要自己的理由,它靠的是「在兩個極端之間看起來最合理」。
但合理化消費者不買這個帳了。他們算的不是「哪個看起來最合理」,而是「半年後哪筆最值」。要省,他們選入門款省得更徹底;要值,他們趁促銷跳高端款值得更明確。中間層兩頭不靠岸——既沒有入門款的「省到極致」,也沒有高端款的「值到明確」。
這就是中間層塌陷的真正原因。它不是輸給了競爭對手,是輸給了一個問題:「你憑什麼被選擇?」——而它答不上來。
這不是新鮮事。2006年,麥肯錫季刊(McKinsey Quarterly)發表了一篇對伊萊克斯(Electrolux)CEO的訪談,標題就叫《逃離中間市場陷阱》(Escaping the Middle-Market Trap)。那時候的家電行業已經面臨同樣的問題:亞洲低成本品牌從下面攻,高端品牌從上面壓,夾在中間的伊萊克斯兩頭受擠。麥肯錫把這個處境命名為「中間市場陷阱」(middle-market trap)——二十年前的概念,到2026年不但沒過時,反而更加劇了。
經濟好的時候,大家覺得中間層不夠高級。經濟差的時候,大家又覺得中間層太貴。而當合理化消費成為常態,中間層連「不上不下剛剛好」這個最後的遮羞布都被扯掉了。
你可能會想:中間層塌陷,是因為窮人更窮了、富人也沒變多,中間的人被擠走了?
不完全是。先看一組數字。貝恩公司(Bain & Company)2025年的全球奢侈品市場研究顯示:全球奢侈品消費者數量從2022年的4億人降至約3.4億人,活躍購物者佔比從60%降至40%-45%。同時,頂級大額消費者的市場份額從2019年的30%躍升至2024年的45%。
不是窮人不買了,是中間層退出了。但他們不是不花錢——他們只是把錢花到了兩端。
為什麼?經濟學家大前研一在《M型社會》裡描述過這個結構——中間階層在分化過程中被分流到兩端,形成雙峰。但2020年之後,分化加速了,而且出現了一個更反直覺的現象:不是社會分成窮人和富人,而是同一個人,在不同品類上活成了兩個消費者。
經濟學者香帥在《年度得到·香帥中國財富報告》裡提出了「雙重K型分化」的概念。第一層是社會層面的分化——財富向兩端集中,中間路線的品牌「日漸艱難」。這層不難理解。
但第二層才是真正反常識的:同一個人的消費決策也在分化。她舉了兩個例子。團隊裡一個男孩,5塊10塊的優惠券不放過,但幾千上萬的手機電腦都要「頂配」。一個女生,一邊在拼多多買白牌日用品,但護膚品買幾千一瓶的,不眨眼。
同一個人,在這個品類裡精打細算到摳門,在那個品類裡一擲千金不手軟。用香帥的話說:「消費不是為了吃飽穿暖,而是為了悅己。為『心頭好』一擲千金,沒毛病。」
同一個人,在牙膏上往下走,在手機上往上跳。中間層?哪個品類都不選它。
得到頭條的解讀更直接:「最糟糕的情況,就是做不上不下的中間品。經濟好的時候,大家覺得你不高級。經濟差的時候,大家又覺得你太貴。而當K型分化開始以後,中間品往往是最先出局的。」
那品牌怎麼辦?中間層塌了,產品線要不要砍掉中階款?三層定價的設計要不要重來?
有一家公司已經給了答案。而且它不是在塌陷之後才反應的——它是在塌陷之前就主動拆了。
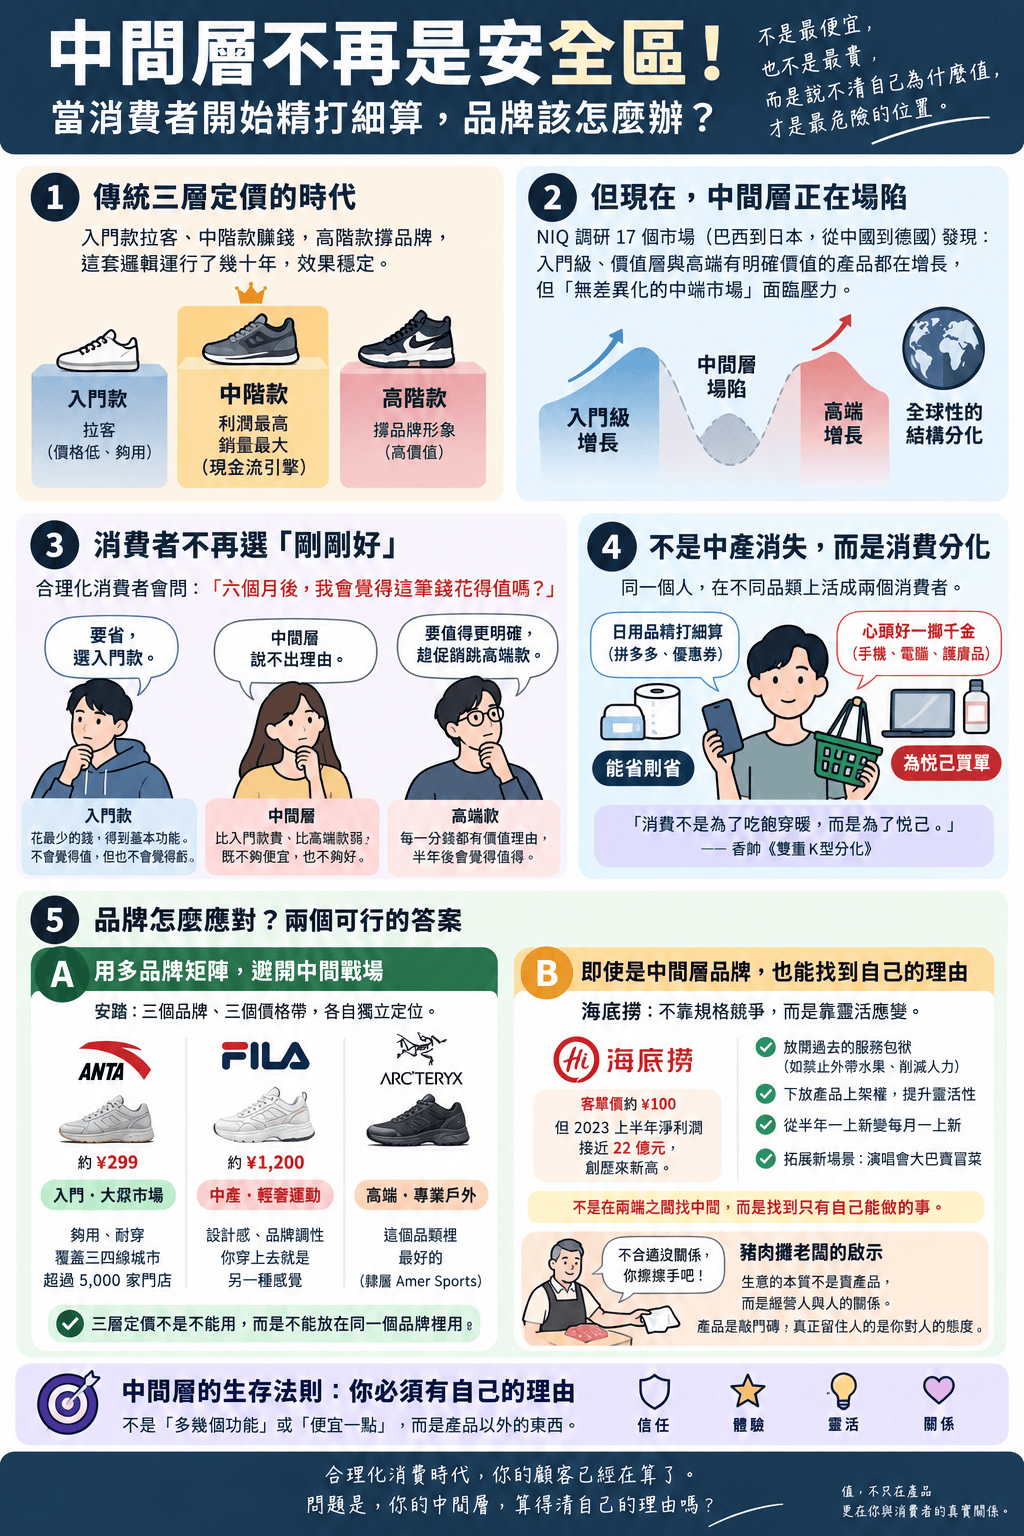
安踏,中國市場最大的體育用品集團。如果只看安踏主品牌,它的定價結構跟傳統三層定價沒什麼兩樣:入門款、中階款、高階款,誘餌效應在裡面跑。但安踏從2017年開始做了一件不同的事——它用多品牌矩陣覆蓋了三個完全不同的價格帶,每個品牌各自獨立定位,不靠彼此當誘餌。
據得到內容記載,安踏主品牌的主力產品定價在人民幣299元左右——一雙專業籃球鞋。這個價位鎖定的是「沉默的大多數」:三四線城市的普通消費者,要的是「夠用、耐穿、價格不心疼」。安踏用超過5000家門店覆蓋了三四線城市,覆蓋率接近100%。這是入門款的邏輯——省,就是理由。
然後是FILA(斐樂)。安踏在2009年收購了這個義大利運動品牌,重新定位為「輕奢運動」,客單價在人民幣1200元左右。FILA切的是中產市場——不是最便宜的,也不是最高端的,但它有一個清晰的理由:設計感和品牌調性。它不靠「比入門款多幾個功能」來賣,它靠「你穿上去就是另一種感覺」來賣。這不是誘餌效應,這是品牌溢價。
最後是Amer Sports——2019年安踏牽頭收購的芬蘭體育用品集團,旗下有始祖鳥(Arc’teryx)、Salomon、Wilson等品牌。這些品牌卡的是高端戶外和專業運動市場,價格帶遠超安踏主品牌和FILA。它們賣的不是「比FILA好一點」,而是「這個品類裡最好的」。
結果是什麼?據安踏2024年業績公告,安踏主品牌和FILA各撐起集團的半壁江山——但一個在299元,一個在1200元,完全不在同一個價格帶裡搶客。
安踏做對了什麼?它沒有試圖用一個品牌覆蓋所有價格帶。它承認了一件事:中間層會塌陷,那就不要在中間層硬扛。要嘛往下做到極致——299元,最便宜的夠用款,覆蓋最大多數;要嘛往上做到明確——1200元的FILA賣設計感,始祖鳥賣專業極致。每個品牌都有自己的「被選擇的理由」,不靠彼此當對照組。
這就是安踏的「錯位攻堅」策略——不爭紅海爭藍海。當愛迪達(adidas)固守一線城市時,安踏以「下沉市場+多品牌矩陣」開闢新戰場。它不是中間層塌陷的受害者,而是主動利用了分化趨勢的品牌。
三層定價不是不能用了,而是不能放在同一個品牌裡用了。
但如果你就是一個中間層品牌呢?不是集團,沒有多品牌矩陣,就是一個品牌卡在中間——比平價貴,比高端便宜。是不是只能等死?
不一定。海底撈是一個有趣的案例。
海底撈的客單價大約人民幣100元——在餐飲市場裡,這是典型的中間層。比連鎖快餐貴,比高端火鍋便宜。按K型分化的邏輯,它應該是最先出局的。但2023年上半年,海底撈淨利潤接近22億元人民幣,接近上市以來最高值。
它怎麼活下來的?
不是靠強化原有優勢。海底撈過去的標籤是「服務好、標準化」——等位時做指甲、擦鞋、送水果,這些服務曾經是它跟其他火鍋品牌的差異。但2020年之後,這些服務變成了負擔——成本高、效率低,而且消費者開始覺得「不需要」。
海底撈做的恰恰相反——它放開了這些優勢。禁止外帶水果、削減門店人員配置、下放產品上架權給店長、從半年一上新變成每月一上新、從堂食拓展到演唱會大巴賣冒菜。這是一種「即戰力」思維——不執著存量優勢,怎麼能贏就怎麼做。
這跟合理化消費的邏輯是通的。中間層的問題不是「不夠好」,是「沒有理由」。海底撈不跟平價快餐比便宜,不跟高端火鍋比奢華——它找到了自己的理由:靈活。別人半年換一次菜單,它每月換。別人等客人上門,它開大巴去演唱會門口賣冒菜。它不是在兩端之間找中間,而是找到了一個只有它能做的事。
但靈活只是海底撈的答案。中間層要活,還有一條路。這條路,靠的不是產品線設計,是另一樣東西。
一個女顧客在豬肉攤前翻了翻,覺得沒有合適的,轉頭要走。老闆遞過去一張紙巾,說:「不合適沒關係,你擦擦手吧。」顧客一邊擦手一邊說:「老闆,要不你把這塊肉賣給我吧。」
生意的本質不是賣產品,而是經營人與人的關係。產品是敲門磚,真正留住人的是你對人的態度。
海底撈的理由是靈活——戰略層面的靈活應變;豬肉攤的理由是人情——服務層面的溫度。兩者維度不同,但共同點是一樣的:都不靠產品規格競爭,都靠產品以外的東西活。而產品以外的東西,恰恰是中間層最該建立、卻最常忽略的護城河。
中間層最容易犯的錯,就是在產品層面找理由。但產品層面恰恰是它最說不清的地方。入門款給不了這種理由(因為利潤不允許),高端款也不一定給(因為它靠稀缺性而非親近性)。中間層如果能做到,這就是它「被選擇的理由」。
回頭看整條邏輯鏈。
中間層過去靠誘餌效應活著,消費者不會算的時候它活得很好。但合理化消費者會算了,中間層的系統角色就消失了。
所以中間層的生存法則只有一條:你必須有自己的理由。
不是「比入門款多幾個功能」——那是產品層面的理由,最容易被破解。不是「比高端款便宜一點」——那也是產品層面的理由,最容易被跳過。你的理由必須是產品以外的東西——信任、體驗、靈活、關係。是豬肉攤老闆遞出那張紙巾的瞬間,是海底撈開到大巴去演唱會門口的即戰力,是FILA穿上去就是另一種感覺的品牌調性。
這些東西,誘餌效應給不了你。定價結構也給不了你。它們只來自一個地方:你跟消費者之間真實的關係。
合理化消費時代,最危險的位置不是最便宜,也不是最貴。最危險的位置是說不清自己為什麼值。中間層如此,任何品牌如此。
你的顧客已經在算了。問題是,你的中間層,算得清自己的理由嗎?
[上篇] 合理化消費 : 當消費者開始破解商家的定價遊戲
[中篇] 無差異中端的塌陷 : 合理化消費逼出的品牌分化
[下篇] 當AI讓貨架消失 : 合理化消費的最後一哩
因為消費者不再依賴誘餌效應做選擇,而是直接評估產品的長期價值。入門款可以主打「省」,高階款可以主打「值」,中間層卻兩者都說不清楚,因此失去被選擇的理由。
K型分化指同一個消費者在不同品類上會呈現截然不同的消費行為,例如在日用品上精打細算,卻在心頭好上一擲千金。這種分化讓中間定位的產品在多數品類中都被跳過。
安踏透過多品牌矩陣分別卡位不同價格帶,主品牌主打親民耐用,FILA主打輕奢設計,始祖鳥等品牌主打專業高端,讓每個品牌都有清楚且不互相競爭的定位理由。
關鍵在於建立產品規格以外的差異,例如海底撈靠營運彈性創造服務彈性,或透過人情溫度建立信任關係。唯有找到無法被價格比較取代的理由,中間層品牌才能持續生存。