

深度消費觀察
智能家電的「justify it」時代
消費者為什麼不再為技術名詞買單
尼爾森IQ(Nielsen IQ)在2026年IFA消費電子展上發布了一份報告,叫《Consumer Tech Trends 2027》(以下數據均出自該報告)。報告裡有一個概念,我覺得精準得令人不安。他們把當下消費者的心態稱為「justified consumption」,翻譯成人話就是:每一筆花費都必須被證明值得。
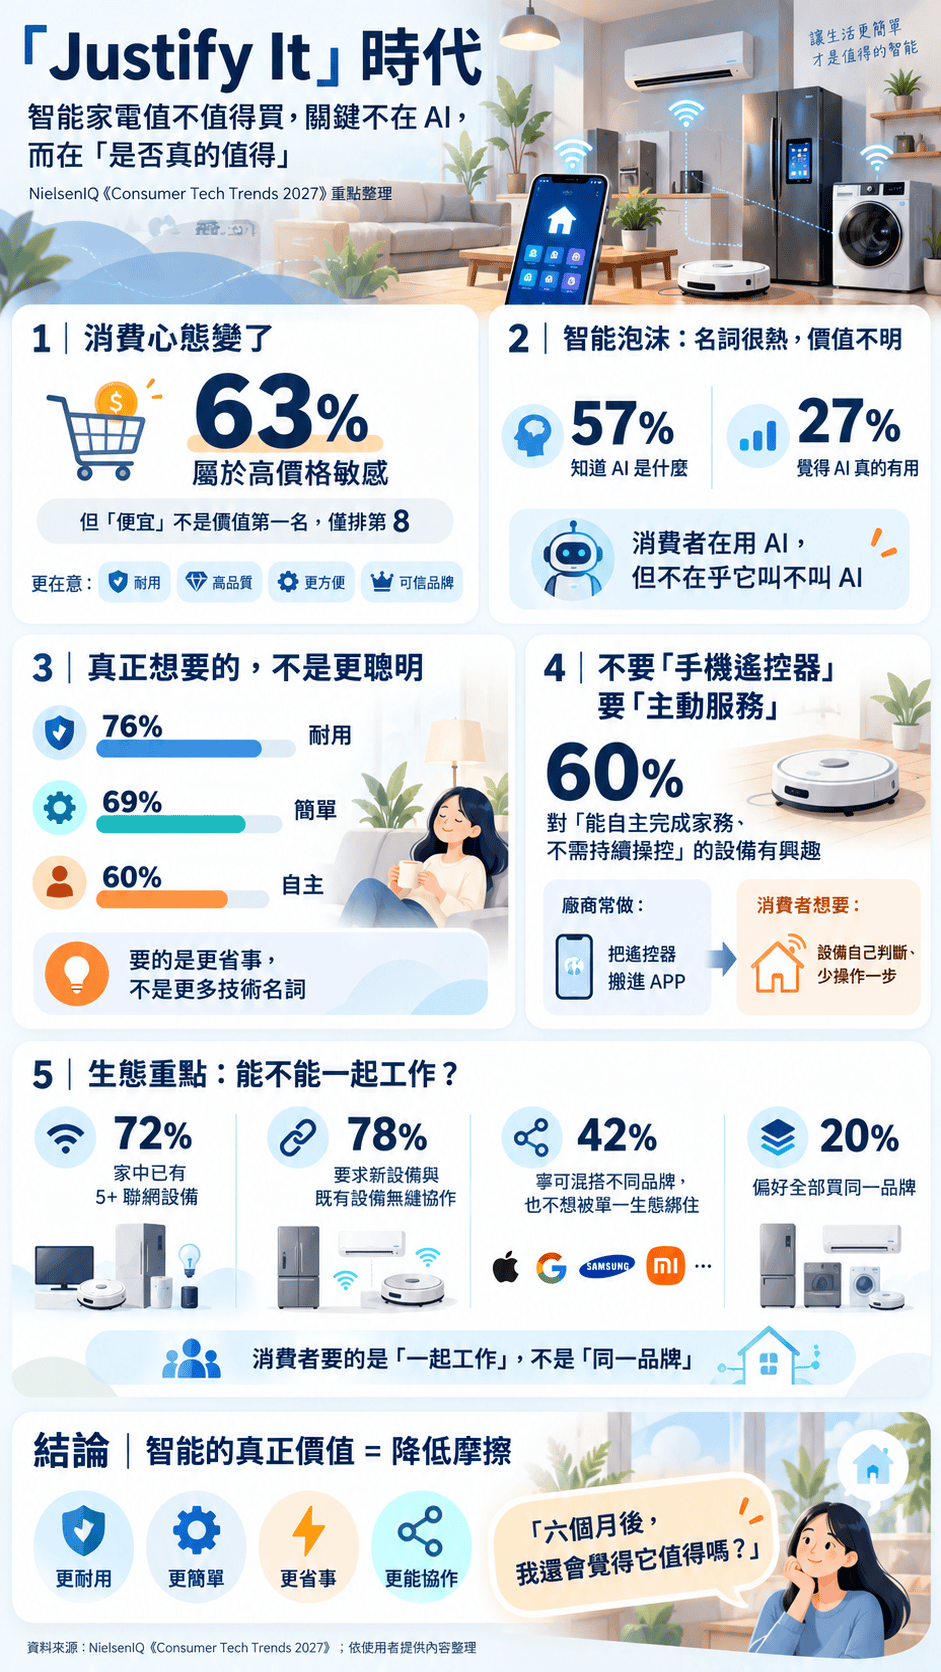
消費者沒有變摳。報告的資料很清楚:全球63%的消費者屬於「高價格敏感」,但「便宜」在他們定義「價值」的時候,排在第八位。排在前面的依次是:耐用、高品質、讓生活更方便、值得信任的品牌。消費者不是不花錢,是不願意為不值得的東西花錢。
超過一半的人推遲了購買,原因從太貴、不信任品質、覺得市面產品不值得換,到不確定哪個型號適合自己。歸根結底一句話:消費者不信任你給的東西能滿足他的需求。
這組數字背後是一個巨大的認知落差。廠商在拚命往產品裡塞「智能」,消費者在拚命往購物清單裡找「值得」。兩邊講的不是同一種語言。
「智能」被糟蹋了十年
前幾年有人做了一款帶螢幕的智能冰箱。廠商的設想是:你可以在冰箱門上的大螢幕看食譜、下單訂食材、追蹤保鮮期。聽起來很合理對吧?但如果你是一個真正會下廚的人,你立刻就知道這個設計有多荒謬。做菜的時候,你的手上有油、有水、有麵粉,你根本不會去碰那個螢幕。你看食譜的時候,會把手機架在流理台旁邊,因為手機可以語音翻頁、可以隨時拿起來查細節。冰箱上的螢幕呢?它固定在那裡,你得走過去才能看到,觸控還會留下油漬。做這個產品連結設計的人,絕對不是個會下廚的人。
還有更離譜的。前兩年市面上出現了「智能佛珠」。一串佛珠手鍊裡裝了感測器,幫你計算念了幾次經、轉了幾次珠子,還能同步到手機APP上看你的「修行進度」。我只覺得這根本就是來炒作股價的新聞花招。念佛這件事的本質是專注和內心平靜,你裝個計數器在手上,等於把一個需要放下執著的行為變成了一個需要追蹤數據的KPI。這不是智能,這是荒腔走板。
這些產品的共同特徵是:廠商把一個技術名詞(智能、AI、物聯網)貼在一個原本不需要它的東西上,然後告訴你這叫「升級」。但消費者要的從來不是技術名詞,是具體結果。
消費者在用AI,但他們不在乎這叫不叫AI
尼爾森IQ的報告用一組數字把這件事講得清清楚楚。這組數字加起來超過100%,因為受訪者可以複選,但數字本身已經夠說明問題了:57%的人知道AI是什麼,只有27%覺得它真的有用。剩下的人要麼覺得有用但不必要,要麼直接說這就是行銷buzzword。
翻譯成人話:一半以上的人知道你在說什麼,但只有不到三成的人覺得你說的東西真的有用。更有意思的是掃地機器人的案例。報告裡指出,消費者在買掃地機器人的時候,最看重的功能是什麼?智能導航、虛擬地圖識別、地面障礙物辨識、自動回充。這些功能全部都是AI驅動的。但當你把「AI功能」作為一個標籤單獨列出來的時候,它排在購買理由的倒數。
這就像你問一個人為什麼買某款車,他說「因為它煞車很靈敏、油耗很低、倒車顯影很清楚」。你不會說「因為它有ABS、ECO模式、CCD攝影機」。消費者要的是結果,不是實現結果的技術。廠商在賣的是技術名詞,消費者在買的是解決問題的能力。兩者之間的落差,就是「智能泡沫」的全部內容。
報告問消費者最想要什麼,排序很說明問題。耐用排第一(76%),簡單排第二(69%),自主排第三(60%)。消費者最想要的不是更聰明的產品,是更耐用、更簡單、更省事的產品。「智能」如果不能讓產品更耐用、更簡單、更省事,那它就是一個成本中心的負擔,不是一個價值創造的賣點。
現在AI來了,比當年的「智能」更能呼嚨人。但報告的數字告訴我們:消費者的錢包已經進入了「justify it」模式。你要他掏錢,你得證明這東西六個月後他還覺得值。冰箱上的螢幕、智能佛珠、各種打著AI旗號的噱頭,在這個模式下都會被市場淘汰。不是因為消費者不懂技術,是因為消費者比廠商更清楚自己要什麼。
手機當遙控器,不是智能
但「智能泡沫」只是第一層。更讓人氣餒的是第二層:有些產品確實連上了網路、確實能用手機控制,但你用起來會發現,它根本不是「智能」,它只是把遙控器搬到了手機上。
以冷氣為例。我本來有一個很合理的需求:夏天出門在外,快到家的時候,希望冷氣自動開啟。最好能做到透過Google地圖判斷我的位置,當距離家裡一公里的時候,自動啟動冷氣,這樣我到家就是涼的。這個需求聽起來簡單,但它背後的邏輯是「主動服務」——設備根據我的狀態自動做出判斷,不需要我操作。
結果呢?市面上絕大多數的「智能冷氣」APP能做到的是什麼?你打開APP,點一下「開啟」。本來你拿起遙控器按一個鍵就能做到的事,現在變成:解鎖手機、找到APP、打開APP、等它連線、點一下開啟。操作步驟更多了,體驗更差了,但他們管這叫「智能」。
這就是「手機當遙控器」的問題。廠商以為把實體遙控器變成APP就叫智能化,但消費者要的是「我不需要操控它,它自己知道該做什麼」。尼爾森IQ報告裡有一個數字正好對應這個落差:60%的消費者對「能自主完成家務、不需要持續操控」的設備感興趣。注意,是「不需要持續操控」。消費者要的是設備的自主性,不是手機的遙控性。廠商給的是後者,消費者要的是前者。
一個家庭,四個品牌,四個APP
問題還不止於此。在台灣,家電廠商不只是做不好智能功能,他們連最基本的互聯互通都不願意做。每個廠商都在搞自己的標準、自己的APP、自己的雲端。你買了A牌的冷氣,就得用A牌的APP;買了B牌的洗衣機,就得再裝一個B牌的APP;C牌的冰箱又來一個。一個家庭裡,冷氣、冰箱、洗衣機、電視,四個品牌四個APP,彼此不相通。
三星有SmartThings,LG有ThinQ,博世有Home Connect,各做各的。你開個冷氣要切到這個APP,查個洗衣機狀態要切到那個APP,想在同一個介面裡看到所有設備的狀態?門都沒有。我自己就經歷過這種荒謬:某天晚上坐在客廳,想同時把冷氣調低兩度、看看洗衣機洗完了沒。冷氣是A牌的,洗衣機是B牌的。我先打開A牌APP,等它連線,調了冷氣。再切到B牌APP,等它連線,看洗衣機狀態。來回切了兩趟之後,我放棄了,直接起身走到洗衣機前面看了一眼。這不是智能生活,這是APP管理的噩夢。
台灣的家電廠商為什麼要搞自己的標準?因為他們把「數據」當成了資產,把「生態」當成了護城河。每一個廠商都想建一個封閉的花園,把你鎖在裡面。但他們忽略了一個基本事實:很少有一個家庭,冷氣、冰箱、洗衣機都用同一個品牌。消費者的家本來就是多品牌的混合體,你搞一個只跟自己品牌互通的標準,等於在解一個消費者根本不存在的問題。
結果就是:消費者買了一圈智能家電,裝了一堆APP,發現每個都半斤八兩,體驗都很糟糕,最後乾脆全部回到「傳統電器」的使用方式。智能功能閒置,APP被刪除,手機遙控變回實體遙控器。廠商的「智能」不值得被接受。
這不是台灣獨有的現象。中國市場的調查也顯示了同樣的問題。近六成消費者在智能家電使用過程中遭遇過使用難題,其中相當比例指向「品牌之間不相容」。消費者最常遇到的困擾包括:不同品牌的設備無法聯動、APP功能雞肋、設定流程過於複雜、設備經常斷線需要重新配網。這些問題的根源都指向同一個設計缺陷:廠商站在自己的角度做產品,而不是站在使用者的角度做體驗。
尼爾森IQ報告裡有一組數字把這件事講得特別透徹。78%的消費者要求新設備能與家中現有設備「無縫協作」。72%的消費者家裡已經有五個以上的聯網設備。這意味著什麼?意味著消費者的家已經是一個多設備、多品牌的環境,他們需要的不是再多一個APP,而是一個能讓所有設備協同工作的底層協議。
但廠商給他們的是什麼?是更多的APP。
設計這些產品的人,顯然不是從使用者的需求出發的。他們想的是「我怎麼把我的設備連上網」,而不是「使用者怎麼讓所有設備一起工作」。這就像一個社區裡,每棟大樓都裝了自己的門禁系統,但彼此不相通。住戶得帶五張卡才能回家。你說這是智能社區嗎?這是管理噩夢。
相容性,才是真正的智能
但如果「智能」的本質不是設備本身有多聰明,而是設備之間能不能無摩擦地協作呢?
這個問題,我自己用錢回答了好幾年。
我買過蘋果好幾款支援HomeKit的產品,也買過Google Home系列的幾個設備。蘋果的體驗當然精緻,但HomeKit的相容範圍太窄,能接的設備種類有限,而且蘋果的定價策略決定了它的生態鏈永遠是「精品路線」,不是「生活路線」。Google Home的覆蓋面廣一些,但Google在硬體產品上的策略搖擺不定,你永遠不知道哪個產品線明年還活著。
最後我落在了小米的米家生態鏈上。原因很簡單:它做到了一件其他平台沒做到的事——讓不同品類、不同價位的設備,在同一個介面裡協同工作。冷氣、空氣清淨機、掃地機器人、門鎖、感測器、燈具,不管你買的是小米自家產品還是生態鏈合作夥伴的產品,只要標示「支援米家」,加進去就能用,就能跟其他設備聯動。我現在只要看到相關電器標榜「已加入米家生態鏈」,就會很放心地購買。
這個消費路徑,尼爾森IQ的報告數據做了精準的佐證。72%的消費者家裡有五個以上的聯網設備,78%要求新設備能與現有設備無縫協作。但報告裡還有一個數字更有意思:42%的消費者寧可忍受設定麻煩也要選不同品牌的設備,不願被鎖在單一生態裡。只有20%的人偏好從同一品牌購買所有設備。
說白了:消費者要的是「所有東西能一起工作」,至於是不是同一個牌子,他們不在乎。這兩者之間的區別,就是「開放相容」和「封閉自建」的區別。
米家之所以能贏得我這個消費者,靠的是最不製造摩擦。我不需要記住哪個設備用哪個APP,不需要擔心新買的東西跟舊的連不上,不需要在五個介面之間切來切去。它降低了我使用智能設備的認知負擔,而降低認知負擔,恰恰是「智能」最該做的事。
而米家的做法,在產業層面也正在被驗證。
截至2026年,米家平台全球連接設備超過11億台,合作夥伴超過一萬五千家,覆蓋超過200個產品品類。更關鍵的是,它開始吸引國際品牌主動接入。2025年8月,博世和西門子正式官宣接入米家生態,涵蓋冰箱、洗衣機、洗碗機、烤箱、咖啡機等幾乎全品類產品。2026年3月,LG也官宣接入,洗衣機、烘乾機、冰箱全部可以在米家APP裡控制。科沃斯、菲斯曼等品牌也陸續加入。
注意,這些品牌在中國接入米家,但在台灣仍然各搞各的APP。這個對比後面會講到。
這些品牌為什麼願意接入別人的平台?博西家電高級副總裁孔凡說了一句話,我覺得講到了本質:「智能化單品可以由一家企業突破,但全屋智能的理想體驗,必須依靠行業夥伴的共同投入與協作。」
講白了:一個品牌再大,也覆蓋不了消費者的整個家。消費者的家本來就是多品牌的,你要讓他們的設備能一起工作,你就必須開放。
小米集團總裁盧偉冰被問到格力能不能接入米家時,回答是「技術上沒問題」。這句話的潛台詞是:門是開的,問題只是你願不願意走進來。
產業在共建協議,台灣在守城堡
而在米家開放生態的另一端,更宏觀的產業標準也在推進。
海信用星閃技術做了一台能感知人體位置的空調,風跟著人走,避開人吹。這背後的技術叫星閃(NearLink),是中國原生的下一代無線短距通信技術,由國際星閃無線短距通信聯盟發布,目標是打破藍牙和Wi-Fi在智能家居場景中的局限。截至2025年底,聯盟成員超過1200家,終端出貨破1億台,兩項國家標準正式獲批。美的、海爾、TCL、日立等頭部家電廠商已經在冰箱、空調、洗衣機、熱水器、煙灶等多品類推出支援星閃連接的產品。
這不是一家廠商在自建標準,是一整個產業在共建協議。
全球層面也有一個對應的標準在推進。Matter協議,由連接標準聯盟(CSA)推出,蘋果HomeKit、Google Home、Amazon Alexa、三星SmartThings等主流平台全面支持。截至2025年中,全球Matter認證產品已突破數千個,其中大量來自中國廠商。Matter的核心承諾是什麼?一句話:消費者只需一個APP就可以控制所有智能家居設備。
這正是我在第二段講的那個痛點的解藥。冷氣一個APP、洗衣機另一個APP的噩夢,Matter協議從技術標準層面給出了解法。
但問題是,這個解法在台灣市場幾乎看不到蹤影。
同一個品牌,比如LG、博世、西門子,在中國市場已經接入米家開放生態,消費者可以在一個APP裡控制所有設備。但在台灣市場,這些品牌仍然維持各自的獨立APP。LG用ThinQ,博世用Home Connect,三星用SmartThings,各做各的。三星SmartThings聽起來很厲害,全球幾億用戶,兼容一百多個品牌。但它仍然是三星自己的平台。你在SmartThings裡能控制LG的洗衣機嗎?不能。
這不是技術問題。同一個品牌的同一個產品,在中國能接入米家,在台灣不能。技術能力完全相同,差別只在於市場環境和廠商策略。中國有米家這樣的強勢開放平台吸引品牌接入,有星閃這樣的國家級統一標準在推進,有Matter協議在中國市場快速落地(全球認證產品近三分之二來自中國)。台灣呢?沒有平台級的整合者,沒有產業級的統一標準,每個廠商都守著自己那個APP,像守著一座小城堡。
消費者要的不是城堡,是公路。廠商給的是護城河,消費者要的是基礎建設。
但開放是贏得市場的武器,不等於它是永遠的承諾。這一點,我很快就體驗到了。
封閉的代價
講到這裡,你可能會說:那米家生態鏈不就是最好的選擇嗎?開放、相容、品類齊全,一個APP搞定所有設備。
理論上是。但現實裡,我開始遇到一個讓人氣餒的問題。
米家APP出現了國際版與大陸版的分區限制。
具體的表現是這樣的:大陸版米家APP無法識別海外購入的小米產品,海外版米家APP也無法識別大陸版產品。你的小米帳號是綁定區域的,大陸帳號在海外無法添加當地購買的設備,得重新註冊一個海外帳號。但海外帳號切換成中文之後,部分設備的操作介面又會提示「地區/語言不匹配」,直接不讓你進去。
這不是個案。小米社群裡大量用戶反映同樣的問題:有人海外買的小米電磁爐無法添加到大陸帳號,有人大陸買的設備在海外版APP裡根本看不到。2026年6月,Google Play版的米家APP甚至宣布不再支援中國大陸地區服務,大陸用戶必須下載大陸版。更讓人不安的是,米家生態鏈企業綠米(Aqara)從2025年4月開始實施區域鎖定,據媒體報導,跨區購買的綠米設備在調試時會被鎖定,閒魚上跨區流通的設備可能「落地就變磚」。
小米的IoT開發者平台文檔顯示,產品預設只支援中國大陸伺服器,出海需要另外申請開通海外伺服器,而且「目前平台僅對部分產品出海開放」。這說明分區限制不是偶然的bug,是平台架構層面的設計。
這件事讓我非常氣餒。
我選擇米家,是因為它降低了摩擦。我不用記住哪個設備用哪個APP,不用擔心新買的東西連不上舊的,不用在五個介面之間切來切去。這種「無摩擦」的體驗,是米家生態鏈最核心的價值主張。但分區限制一出,摩擦回來了。我在海外買的小米設備連不上大陸帳號,在大陸買的設備海外版APP不認。我本來為了降低摩擦而選擇的生態,現在開始製造新的摩擦。
這就是封閉的代價。一個以開放生態起家的平台,當它大到開始鎖用戶的時候,它就在重走當年那些家電廠商的老路。三星搞SmartThings、LG搞ThinQ的時候,邏輯也是一樣的:先把用戶圈進來,再用「生態」的名義把你鎖住。差別只在於,米家當年是打著「開放」的旗號贏得市場的,所以當它開始封閉的時候,消費者的失落感更強。
尼爾森IQ報告裡那組數字其實已經預告了這個結局:42%的消費者寧可設定麻煩也要選不同品牌,只有20%偏好單一生態。報告裡還有一個發現:消費者對「冗餘功能、模糊價值、購買後後悔」的容忍度正在下降。當一個生態鏈開始給你製造區域摩擦的時候,它提供的價值就從「降低認知負擔」變成了「增加認知負擔」。在「justify it」的消費時代,這種價值的反轉是致命的。
消費者會重新評估,因為米家開始不像它承諾的那樣運作。這就像你辦了一張全館通用的會員卡,用了兩年都很順,突然有一天櫃台告訴你:「抱歉,您這張卡只能在原發卡分店使用。」你會怎麼做?你會開始找替代方案。
市場上永遠有替代方案。Matter協議在推進,數千個認證產品已經就位,蘋果、Google、Amazon、三星全面支持。星閃在中國已經是國家標準,1億多台終端在跑。這些標準的存在,意味著「開放相容」不是某一個平台的恩賜,而是整個產業的方向。任何一個平台如果逆這個方向而行,消費者最終會用腳投票。
最終裁判權
回到尼爾森IQ那份報告的核心概念:「justified consumption」。每一筆花費都必須被證明值得。
消費者買冰箱,要的是保鮮效果好、省電、耐用。你在上面加個螢幕,他不會覺得這是「升級」,他會覺得這是「加價」。消費者買冷氣,要的是回到家就是涼的。你給他一個手機APP當遙控器,他不會覺得這是「智能」,他會覺得這是「多此一舉」。消費者買智能設備,要的是所有東西能一起工作。你給他五個不相通的APP,他不會覺得這是「生態」,他會覺得這是「折騰」。
從冰箱加螢幕到手機當遙控器,從蘋果到米家再到分區限制的氣餒。這整條路走下來,我只確認了一件事:智能家電值不值得買,標準只有一個,你降低了多少摩擦。
智能的泡沫會破,假智能會被淘汰,封閉的生態會被消費者用腳投票。最後留下來的,是那些真正讓人的生活更簡單、更省事、更少摩擦的東西。不叫AI也行,不叫智能也行。消費者不在乎你叫它什麼,他們在乎的是:這東西六個月後,我還覺得值。
這就是「justify it」時代的最終裁判權。它不在廠商手裡,不在媒體手裡,在消費者的錢包裡。
這是NIQ報告提出的概念,指消費者在花錢前會要求產品證明自己的價值值得購買。消費者並非不願花錢,而是不願為缺乏實質效益的功能或技術名詞買單。
許多廠商把AI、物聯網等技術名詞強加在不需要的產品上,例如螢幕冰箱或感測佛珠,卻沒有解決使用者的實際需求。消費者在意的是具體結果,例如耐用、省電、方便,而非技術本身是否先進。
不一定。許多所謂「智能」家電只是把實體遙控器搬到手機APP上,操作步驟反而變多,使用體驗更差。真正的智能應該是設備能自主判斷並完成任務,不需要使用者持續操控。
米家生態鏈透過開放介面讓不同品牌設備能協同運作,降低使用者切換多個APP的認知負擔。Matter協議則是全球性的統一標準,目標是讓消費者用單一APP控制所有品牌的智能設備,解決互不相容的痛點。