

高價紅酒市場觀察 · 第四篇
日本和中國——兩條完全不同的高單價路徑
前三篇我們拆解了葡萄酒產業的全球定價體系:AOC鎖供給、分銷鏈條賣認知、拍賣場把飲品變資產。這套體系是全球性的——法國的AOC、倫敦的Liv-ex、佳士得和蘇富比的拍賣大廳,規則全世界通用。
但同樣一套規則,到了不同的市場,卻長出了完全不同的樣子。
日本走的是文化滲透路線:三得利收購法國波爾多酒莊、甲州葡萄獲國際認證、米其林餐廳必備國產酒——從「學生」一步步走到「老師」。
中國走的是資本炒作路線:進口量六年跌掉三分之二,但均價在漲;紅酒被當成白酒的「低配版社交貨幣」,始終沒找到屬於自己的消費場景——「上不著天,下不著地」。
同一套全球定價體系,為什麼在日本和中國走出了相反的路?
要回答這個問題,我們得分別看這兩個市場是怎麼跟全球葡萄酒體系接軌的——以及接軌之後,各自長出了什麼。
日本:從學生走到老師
日本葡萄酒產業的故事,要從一家公司說起:三得利。
今天的三得利,是日本最大的葡萄酒進口商之一,同時也生產自有品牌葡萄酒。它進口的葡萄酒品牌數以百計,從最親民的平價酒到頂級的羅曼尼·康帝(Romanée-Conti),全線覆蓋。等於說,日本葡萄酒市場從低端到高端的供應鏈,三得利都插了一腳。
但三得利真正厲害的不是進口,而是它怎麼用「收購」換來了技術和品牌背書。
1983年,三得利收購了法國波爾多的拉格朗日酒莊(Château Lagrange)。這不是一筆普通的商業交易——法國政府曾持反對意見,不願意讓日本企業入主法國的國家遺產。三得利動用了日本大藏省(相當於財政部)的人脈關係,才最終完成收購。收購之後,三得利投入大量資金重建葡萄園——不是買來就坐等收成,而是真金白銀地投入復興。
這筆收購的意義是什麼?翻譯成行銷語言:三得利用收購法國酒莊,買到了三樣東西——第一,波爾多的釀造技術;第二,法國原產地的品牌背書;第三,在波爾多體系裡的「合法性」。有了這三樣,三得利回到日本本土生產葡萄酒時,就不是「日本公司模仿法國酒」,而是「擁有法國酒莊的國際集團在做日本酒」。
這條路徑,跟日本威士忌的發展一模一樣:先從蘇格蘭學技術,再回日本本土做創新,最後日本威士忌在國際大賽上打敗蘇格蘭——從學生變成老師。三得利在葡萄酒上走的是同一條路。
但三得利只是日本葡萄酒故事的一部分。另一條線,更值得行銷人關注:日本本土葡萄品種的「國際化」。
日本有一種本土葡萄叫甲州。這種葡萄八百多年前從小亞細亞高加索地區經絲綢之路傳入日本,為了適應日本潮濕的氣候,演化出了厚外皮,成為日本特有的品種。長期以來,甲州葡萄在日本國內釀酒,但國際上沒人認。
2010年,甲州葡萄正式被國際葡萄與葡萄酒組織(OIV)登記在冊,承認了它的釀酒地位。這件事的意義是什麼?相當於甲州葡萄拿到了「國際護照」——從此它不再是「日本自己的土特產」,而是被國際權威機構認可的法定釀酒品種。
有了國際認證,甲州葡萄酒開始進入高端場景:米其林三星餐廳龍吟必備酒款;連續兩年亞洲第一餐廳Narisawa的Wine Pairing必備;著名酒評家Jancis Robinson在1999年評價它為「日本最好的葡萄酒」;日本設計界教父原研哉親自為甲州系列設計酒標。
你看這套布局:OIV認證建立品種的國際地位,米其林餐廳建立品質認知,設計大師建立美學定位,流行文化(《神之雫》等漫畫)傳播葡萄酒知識——每一層都在往「日本葡萄酒是認真的」這個認知裡添磚加瓦。這就是文化滲透:不是砸錢打廣告,而是在多個維度上同時建立合法性。
還有一個更接地氣的案例:柏原酒莊。
柏原紅酒莊位於日本山梨縣甲州市,葡萄種植已有百年歷史。它的核心商業模式不是「賣酒」,而是「品鑑活動」。每年兩次大型主題品鑑活動,每次五千多人參加,每人收兩千日元(約新台幣四百三十元)。活動整合周邊傳統料理餐飲機構和農產品銷售——不只賣酒,還賣體驗、賣社區。
為什麼要靠活動?因為柏原酒莊一瓶酒的成本要五千日元(約新台幣一千一百元)——日本本地最低工資每小時已超過一千日元,勞動力嚴重不足,光靠賣酒根本不夠覆蓋葡萄園開支。品鑑活動的報名費和周邊產業整合,才是利潤來源。
這個模式跟台灣的品酒會高度相似:都是通過活動拉人到現場,都是收取報名費,都是通過體驗帶動後續購買,都有搭配餐飲。差異在於:柏原酒莊是產地直營(酒莊本身就是活動場地),台灣品酒會多是進口商或零售商在門市舉辦。
最後,日本政府也在國家層面推動葡萄酒的國際化。日本國稅廳正在推動「日本ワイン」(日本葡萄酒)的法定定義,消除輸出障礙、發行輸出證明書。日本政府設定的農林水產物及食品輸出目標:2025年兩兆日元、2030年五兆日元。
從三得利收購法國酒莊,到甲州葡萄獲OIV認證,到米其林餐廳背書,到柏原酒莊的品鑑活動,到國家級輸出戰略——日本走的是一條從「學生」到「老師」的路:先學、再超越、最後輸出。每一層都在往「日本葡萄酒是認真的」這個認知裡添磚加瓦。
中國:上不著天,下不著地
中國葡萄酒市場的數字,乍看矛盾,細看卻有一條清晰的邏輯線。
據中國海關總署數據,2025年中國葡萄酒進口總量2.07億升,同比下降26.85%;進口額14.18億美元,同比下降10.90%。量在跌,額也在跌——但跌幅不同:量跌了將近三成,額只跌了一成。這意味著均價在漲——進口均價6.86美元/升,同比增長21.79%。
翻譯成人話:進的酒少了,但進的酒更貴了。低端酒在被出清,高端酒在維穩。市場重心從「量」往「質」轉。
但如果你把時間軸拉長,這個「結構性升級」的樂觀解讀就打了折扣。2019年,中國葡萄酒進口量約6.1億升(據中國海關總署歷史數據)。到2025年,只剩2.07億升——六年跌掉了三分之二。這不是「升級」,這是萎縮。量跌價升的本質是:大盤在縮,只是縮掉的主要是低端,留下來的均價自然高了。
那麼,中國葡萄酒市場到底出了什麼問題?
得到上的劉潤老師有一個判斷,我認為抓得很準。他說:紅酒在中國,過去是作為白酒的「社交平替」存在的。「今天實在喝不動白的了,那就來點紅的吧」。它被當成一種低配版的社交貨幣。
這導致了紅酒在中國「上不著天,下不著地」:
上不著天——沒有像白酒那樣成為商務宴請的「硬通貨」。在中國的商務場合,茅台和五糧液才是真正的社交貨幣,紅酒只是「喝不動白酒時的替代品」。替代品永遠不是主角。
下不著地——沒有像在西方那樣真正進入家庭餐桌。在中國,吃飯配的是白酒或黃酒,誰在家裡吃紅燒肉會配一杯乾紅?葡萄酒始終沒有進入中國人的日常飲食結構。
你可能會問:日本人也沒有在家裡吃壽司配紅酒吧?確實。日本的家庭餐桌上,葡萄酒也不是主角。但日本的差異在於:它通過多維度的認知建設——OIV認證、米其林餐廳、設計美學、流行文化——為葡萄酒建立了獨立於「家庭餐桌」的消費場景。在日本,葡萄酒的場景是「精緻餐廳裡的佐餐酒」「品鑑會上的體驗品」「送禮時的文化符號」——這些場景不需要它進入家庭餐桌,也能撐住消費。中國的問題不是「沒進家庭餐桌」,而是「除了商務宴請,沒有建立任何其他場景」。場景單一,風險就大——商務宴請一萎縮,整個市場就塌了。
商務宴請減少之後,紅酒的社交屬性更弱了——失去了「社交平替」的場景,紅酒在中國就失去了最大的消費動機。據行業數據,2025年國產與進口葡萄酒日均開瓶量較2024年明顯下滑。
這個「場景錯位」是根本問題。在西方,紅酒是「生活方式」——吃飯佐餐、晚上小酌,為了悅己。在中國,酒的主要功能是社交工具,甚至是服從性測試——「你喝不喝?」紅酒酒精度不夠高,撐不起服從性測試的場合;又不夠日常,進不了家庭餐桌。卡在中間,兩頭不靠。
面對這個困境,中國的葡萄酒企業在做什麼?
張裕是中國最老牌的葡萄酒企業,百年品牌。2025年股東大會上,張裕拋出硬核改革:八成銷售人員從經銷商端轉攻消費者端。翻譯成行銷語言:不再靠經銷商壓貨,而是直接去找到消費者、綁定消費者。從「傳統酒莊酒企」向「大眾消費服務商」轉型。
這是一個承認的信號——承認傳統的「酒莊→經銷商→終端」的分銷模式在中國市場走不通了。上一篇我們拆解的法國分銷鏈條,到了中國市場,每一層的「認知製造」功能都在失靈:酒商沒有建立起篩選信任,進口商沒有建立起產地真實,零售商沒有建立起選擇體驗。消費者不認你的認知,你的加價就站不住。
另一個案例是珠海全達。這是一家傳統的葡萄酒進口分銷商,2025年全面轉型:從傳統分銷轉向私域流量構建、高端客戶運營、活動定制。直接觸達終端消費者,建立長期客戶體系。
翻譯成人話:不跟其他經銷商拼價格了,改做高端客戶的「私人酒管家」。通過品鑑會等活動展示實力,把品牌價值直接傳遞給終端消費者。
這跟台灣的品酒會模式高度相似——都是從「賣酒」轉向「賣體驗」,通過活動建立客戶黏性,再帶動後續購買。差異在於:台灣是因為法規限制不能網路直售,倒逼出品酒會生態;中國是因為傳統分銷走不通,被迫轉向私域運營。原因不同,結果相似。
但中國市場也不是沒有亮點。2025年白葡萄酒逆勢上漲20%,成為難得的增長亮點。「白進紅退」成為突出趨勢。這個信號值得注意:白葡萄酒的消費場景更偏向「悅己小酌」——不需要商務場合的儀式感,一個人晚上在家也能開一瓶。如果白葡萄酒的增長持續,可能意味著中國葡萄酒市場正在從「商務拼酒」向「悅己小酌」緩慢轉型——場景錯位的問題,也許正在自行修正。
只是這個修正的速度,跟六年跌掉三分之二的萎縮比起來,太慢了。
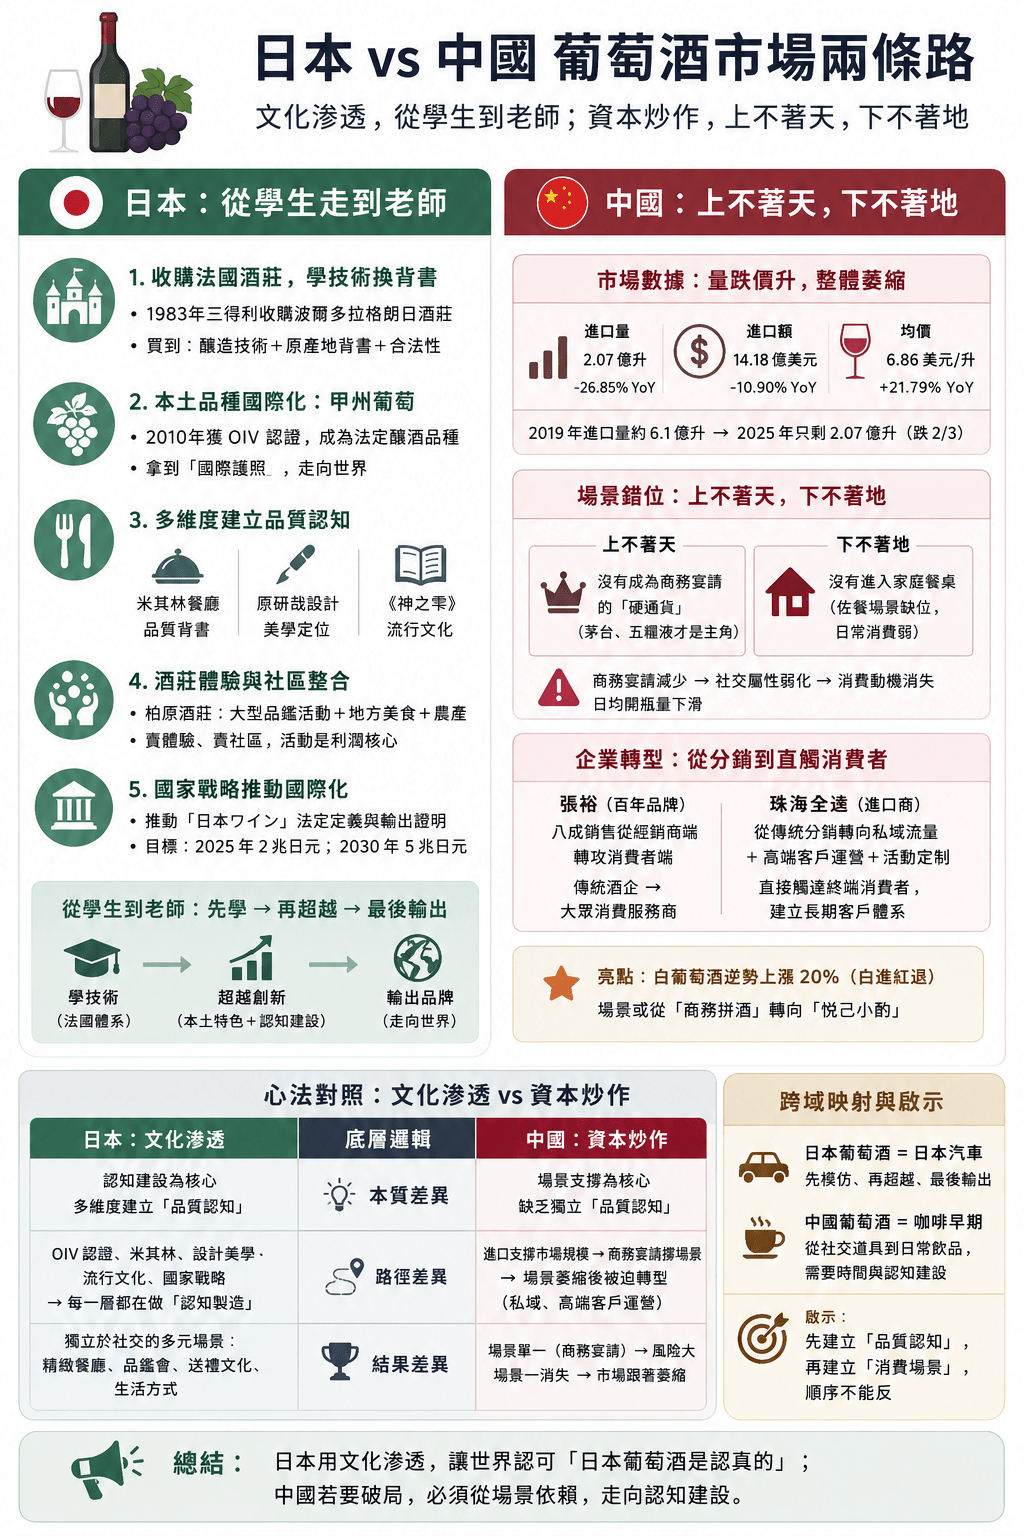
心法:文化滲透 vs 資本炒作——兩條路的底層邏輯
講到這裡,我們可以把日本和中國兩條路徑的底層邏輯收攏了。
日本走的是「文化滲透」路線:先收購法國酒莊換技術和背書,再讓本土品種獲國際認證,再通過米其林餐廳和流行文化建立品質認知,最後由國家推動法定定義和輸出戰略。每一步都在往「日本葡萄酒是認真的」這個認知裡添磚加瓦——用上一篇的框架說,每一層都在做「認知製造」。
中國走的是「資本炒作」路線:先靠進口支撐市場規模,再靠商務宴請撐住消費場景,場景萎縮後被迫轉向私域和高端客戶運營。從頭到尾,葡萄酒在中國都沒有建立起獨立的「品質認知」——它不是被當成葡萄酒來消費的,是被當成白酒的替代品來消費的。
兩條路徑的差異,本質上是「認知建設」的差異。
日本從一開始就在做認知建設:OIV認證是品種認知,米其林餐廳是品質認知,原研哉設計是美學認知,《神之雫》是文化認知。每一層認知都是獨立於「社交」的——你不需要在商務場合喝甲州葡萄酒,你在家裡配一餐日料喝它,就是一種生活方式。
中國始終沒有做認知建設。紅酒在中國的認知不是「這瓶酒好不好」,而是「這瓶酒夠不夠撐場面」。當商務場景萎縮,這個認知就崩了——因為它從來不是關於酒本身的認知,是關於社交功能的認知。
這裡有一個跨域映射值得注意:日本的葡萄酒路徑,跟日本汽車工業的路徑如出一轍——豐田當年從拆解美國車學技術,到自主研發,到精益生產革命全球製造業,最後成為世界第一大車廠。葡萄酒走的是同一條「先模仿、再超越、最後輸出」的路。而中國的困境,跟咖啡在中國的早期類似——咖啡剛進中國時也是「場景錯位」,被當成「洋氣的社交道具」而不是日常飲品。咖啡花了二十年,從「星巴克裡談生意」走到「瑞幸九塊九送到辦公室」,才開始真正進入中國人的日常。葡萄酒如果也要走二十年,現在才剛開始。
反過來說,如果一個市場不做認知建設,只靠場景支撐消費,那場景一旦消失,市場就萎縮。你得先建立「品質認知」,再建立「消費場景」,順序不能反。
中國是先靠場景撐住了市場,再回頭發現認知沒建起來——場景一萎縮,市場就跟著塌。
現在,從酒莊的土壤到不同市場的消費者,我們拆完了葡萄酒產業的完整商業邏輯——定價、分銷、資產化、市場差異。
但這套邏輯最終要回答一個問題:如果我是台灣的行銷人,如果我要在台灣做酒類經營,我該怎麼搭這套行銷組合?
台灣的起點跟日本和中國都不一樣。台灣不是生產國,沒有三得利那樣的巨頭去收購法國酒莊。台灣也沒有中國那樣的龐大內需市場去撐起進口規模。台灣的起點是一個看似劣勢的條件——法規限制:不能網路直售。
但這個限制,倒逼出了一整個品酒會生態。而品酒會,恰恰是「認知製造」最直接的場景。
台灣走出了什麼樣的路?這是我們最後一篇要拆解的問題。
先建認知再建場景,順序不能反。日本花三十年走通的路,中國用場景硬撐,場景一萎縮就塌了。
[高價紅酒市場觀察-1] 100萬的酒,到底在賣什麼?
[高價紅酒市場觀察-2] 葡萄酒產業的商業模式 : 從酒莊到消費者的鏈條
[高價紅酒市場觀察-3] 當葡萄酒走進拍賣場 : 跟藝術品同一套遊戲
[高價紅酒市場觀察-4] 日本和中國——兩條完全不同的高單價路徑
[高價紅酒市場觀察-5] 台灣市場怎麼做 : 一瓶100萬的酒在台灣怎麼賣?
三得利收購法國波爾多酒莊取得釀造技術與品牌背書,加上本土甲州葡萄獲得國際組織認證、米其林餐廳採用、設計師加持,多層次建立起國際認可的品質認知,逐步從模仿者變成輸出者。
這反映市場結構性萎縮而非單純升級:低端酒被大量淘汰、進口總量六年跌掉三分之二,留下的高端酒佔比提高,使平均單價看起來上升,但整體市場規模仍在縮小。
紅酒長期被當作白酒的社交替代品,既沒有像白酒那樣成為商務宴請的核心貨幣,也沒有真正進入家庭餐桌的日常飲食,場景單一導致商務需求萎縮時整個市場隨之崩落。
台灣既非生產大國也沒有龐大內需市場,但因法規限制不能網路直售,反而發展出獨特的品酒會生態,這種面對面體驗恰好成為建立酒類品質認知的重要管道。